日本資金支援センターとマネーフォワード 早期入金は、どちらも2社間だけで契約するWeb完結のファクタリングです。
大きな違いは、個人事業主が使えるかどうかと、買い取る金額の上限にあります。
公式の手数料の下限は早期入金が0.5%、日本資金支援センターが2%です。
ただし早期入金は、直近2期分の決算書と試算表、口座の連携を求める点に注意しましょう。
この記事のまとめ
- 対象は日本資金支援センターが法人と個人事業主、早期入金は法人だけ
- 手数料の下限は早期入金0.5%、センター2%。口コミは早期入金5〜12%、センターは10%が中心
- 買取額はセンターが最大500万円、早期入金は数万円〜数億円
- 2社とも電話番号の掲載がなく、送金が遅れたときの遅延損害金は年14.6%
 日本資金支援センター |
 マネーフォワード 早期入金 |
|
|---|---|---|
| 運営 | 日本資金支援センター株式会社 | マネーフォワードケッサイ株式会社 |
| 対象 | 法人・個人事業主 | 法人のみ(個人事業主は不可) |
| 手数料 | 2%〜(上限は公式サイトで確認できず) | 0.5%〜(上限は非公表) |
| 買取額 | 最大500万円 | 数万円〜数億円 |
| 入金スピード | 最短即日 | 最短即日(流れの説明では本審査後、最短1営業日後) |
| 必要書類 | 請求書・通帳のコピー・本人確認証の3点 | 決算書2期分・試算表・売掛債権の証憑 |
| 電話番号 | 掲載なし(Webフォーム) | 掲載なし(Webフォーム) |
| 公式サイト | こちら | こちら |
日本資金支援センターとマネーフォワード 早期入金比較・どっちがいい
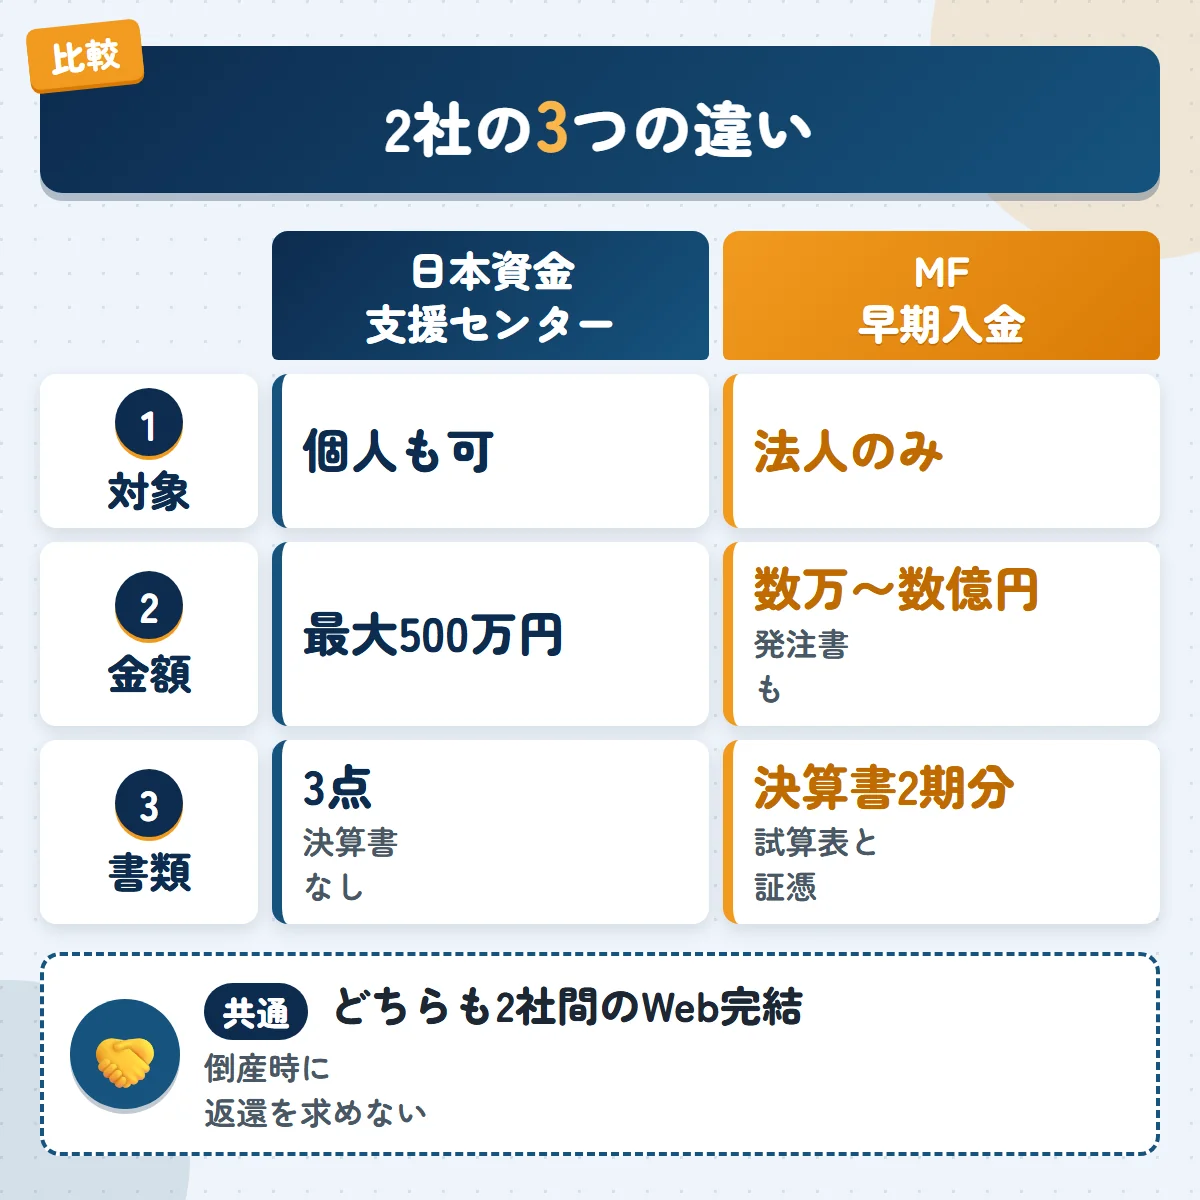
2社の違いは、使える事業者、買い取る金額の幅、審査に出す書類の量の3つです。
どちらも取引先に知らせない2社間の形で、契約まで来店せずに進められます。
手数料の比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 公式サイト | 2%〜。振込手数料は利用者負担 | 0.5%〜。ほかの費用はかからないが、振込手数料は負担する場面あり |
| 300万円の請求書の場合 | 2%なら6万円、10%なら30万円 | 0.5%なら1万5,000円、5%なら15万円、12%なら36万円 |
| 利用者の声 | ファクログ16件のうち10%が10件。3〜4%は3件だけ | 7%・5%・12%の報告。0.5%で使えた例はなし |
公式の下限で見ると、マネーフォワード 早期入金の0.5%がセンターの2%を下回ります。
ただし0.5%に近い料率の報告は見当たらず、口コミでは5〜12%の数字が中心です。
医療・介護の利用者は手数料12%で、旧条件の上限10%を超える数字でした。
日本資金支援センターはファクログで10%の投稿が大半ですが、まとめて投稿された可能性があります。
入金スピードの比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 公式サイト | 最短即日。平均約4時間(参考値)。審査は申込ページで最短30分(自社メディアの記事は最短5分) | 特徴は最短即日。流れの説明は本審査後、最短1営業日後に入金 |
| 利用者の声(速い例) | 6〜8時間が8件で最多。3〜5時間が3件 | 6〜8時間で入金された例が1件 |
| 利用者の声(遅い例) | 翌日が3件。30分以内に審査が終わった報告はなし | 2日後、数日、実行まで1週間の声 |
口コミで入金が早いのは日本資金支援センターで、6〜8時間という申告が最多です。
翌日の入金も3件あり、申込ページの最短30分どおりに審査を終えた報告は見つかりませんでした。
早期入金は、2日後や1週間後の入金だったという声があり、数日かかる報告が中心です。
公式ページでも、特徴は最短即日、流れの説明は本審査後の最短1営業日後と表現が分かれます。
2社とも公式サイトに電話番号を載せておらず、問い合わせはWebフォームが入口です。早期入金のAI仮審査は24時間365日使え、約5分で調達可能額と料率の目安が出ます。センターはLPで24時間受付、FAQで土日も対応としています。同じ請求書を2社に同時に売ることはできないため、申込は1社ずつ進めてください。
必要書類の比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 公式サイト(審査) | 請求書・通帳のコピー・本人確認証の3点 | 直近2期分の決算書・直近までの試算表・契約書や請求書などの証憑 |
| そのほかの求め | 法人は登記簿謄本など。規約上は会計ソフトの情報を求める場合あり | マネーフォワードIDの登録と口座連携。追加資料の依頼もあり |
| 利用者の声 | 3点だけ、書類が少ないという声が多い。追加書類の依頼1件 | 最も少ないわけではない、小規模だと過剰に感じるという声 |
書類が少ないのは日本資金支援センターで、請求書・通帳・本人確認証の3点です。
早期入金は決算書と試算表を求め、マネーフォワードIDの登録と口座連携も要ります。
クラウド会計と連携すれば決算書が不要という説明は、プレスリリースにしかありません。
小規模な調達だと手続きがやや過剰に感じたという声も、ファクログに1件ありました。
審査と継続利用の比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 公式サイト | 売掛先の信用力と請求書の内容を重視。審査は毎回行う(自社の紹介記事) | AI仮審査は信用情報を見ない。最終結果は書類提出後の本審査 |
| 利用者の声(審査) | 5chで14社に断られた投稿者が挙げた1社 | 通りやすい声と、売掛先の業績次第で調達できないという指摘 |
| 利用者の声(継続) | 2回目以降の報告はなし。割引を望む声1件 | 料率や枠が変わった報告はなし |
申込前に目安を知りたいなら早期入金で、AI仮審査が約5分で枠と料率を示します。
ただし仮審査の数字は目安にとどまり、結果は書類提出後の本審査で決まる仕組みです。
日本資金支援センターは、5chで14社に断られたという投稿者が挙げた社名の1つでした。
継続して使ううちに料率が下がったという報告は、2社とも見当たりません。
注意ポイント
- 個人事業主は早期入金を使えない
- 500万円を超える請求書は日本資金支援センターの対象外
- 2社とも規約で税金や社会保険料の滞納がないことを表明させる(センターのFAQは滞納でも状況により可)
- 手形や電子記録債権が発行された債権は、早期入金では扱えない
契約の進め方と相談窓口の比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 公式サイト | 会員登録→書類のアップロード→条件提示→電子契約。来店・郵送は不要 | ID登録と口座連携→AI仮審査→書類提出→本審査→入金。面談は原則不要 |
| 相談の窓口 | Webフォームと会員登録。窓口メールあり | Webフォーム。やりとりは電話・メール等で完結 |
| 利用者の声 | 面談がなく、仕事を休まずに済んだという声 | 初回で迷ったが担当者が親切に教えてくれたという声 |
2社とも契約は非対面で、来店や面談を求められたという報告もありません。
日本資金支援センターは、会員登録のあと売掛金の情報と書類を上げて電子契約へ進む流れです。
規約では、利用料金は契約成立時に通知され、異議や申込の撤回はできないと定めています。
早期入金では、初めてで手続きが分からなかったが担当者が助言してくれたという声がありました。
取引先への連絡と倒産した場合
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 取引先への通知 | 不要。未払いや規約違反の際は通知でき、費用は利用者負担。法人は求めに応じて登記 | 原則不要。規約上は通知・登記・承諾から同社が指定でき、白紙の通知書を提出 |
| 取引先が倒産した場合 | 同社が負担し、代金の返還を求めない(規約第8条) | 買戻しを求めない(第13条)。二重譲渡などは代金の返還を求められる |
| 利用者の声 | 体験談は見当たらない | 体験談は見当たらない |
取引先が倒産した場合、2社とも利用者に代金の返還を求めないと規約で定めています。
一方で取引先に知らせない扱いは原則にとどまり、規約に例外の条項がある点は押さえましょう。
早期入金では、利用者が白紙の債権譲渡通知書や登記書類を先に出しておく決まりです。
日本資金支援センターも、法人には求めに応じて債権譲渡登記を行う義務を課しています。
送金が遅れたときにどう扱われたかという体験談は、どちらにも見当たりません。
取引先の支払いが遅れそうなら、期日の前に申込先へ伝えておきましょう。受け取った代金を期日までに送らないと、2社とも年14.6%の遅延損害金がかかります。早期入金には、入金の通知を怠り同社が1か月以上代金を受け取れないと、その額の3倍の違約金を求めうる定めもあります。
運営会社の比較
| 日本資金支援センター |
マネーフォワード 早期入金 |
|
|---|---|---|
| 運営 | 日本資金支援センター株式会社(代表 笹谷侑矢) | マネーフォワードケッサイ株式会社(代表取締役社長 冨山直道) |
| 設立・資本金 | 設立は公式サイトで確認できず(法人番号の指定は2026年3月)。資本金500万円 | 2017年3月。資本金449,975,000円 |
| 所在地・特徴 | 東京都新宿区西新宿。約200社を扱う比較メディアも運営 | 東京都港区芝浦。マネーフォワードの完全子会社で、OFAの認定事業者 |
運営の歴史が長いのはマネーフォワード 早期入金で、運営会社は2017年3月の設立です。
前身のアーリーペイメントの流れをくみ、SHIKIN+を改めて2025年12月に今の名前で始まりました。
日本資金支援センターは2026年3月に法人番号が指定された新しい会社で、設立日は確認できません。
同社は自社サイトで約200社を扱う比較メディアも運営し、その中に自社も載せています。
名前の似た一般社団法人日本中小企業金融サポート機構とは、別の法人です。
日本資金支援センターについて
| 運営会社 | 日本資金支援センター株式会社 |
|---|---|
| 対象 | 法人・個人事業主 |
| 手数料 | 2%〜 |
| 買取額 | 最大500万円(3社間には対応しない) |
| 入金 | 最短即日 |
| 契約方法 | Web完結・電子契約 |
日本資金支援センターは、東京都新宿区西新宿に本社を置く資本金500万円の会社です。
早期入金と同じく2社間だけを扱い、3社間には対応していないと自社の紹介記事で説明しています。
日本資金支援センターの強みは書類3点の個人事業主対応、弱みは上限500万円
日本資金支援センターは、500万円以下の請求書を書類3点で売りたい事業者に合う窓口です。
設立年数を問わず、赤字決算でも状況によっては使えるとFAQで示しています。
弱みは上限が500万円で、口コミの料率も10%前後に集まっている点です。
条件の細かな部分は、日本資金支援センターの公式サイトで確かめてください。
マネーフォワード 早期入金について
| 運営会社 | マネーフォワードケッサイ株式会社 |
|---|---|
| 対象 | 法人のみ |
| 手数料 | 0.5%〜(上限は非公表) |
| 買取額 | 数万円〜数億円 |
| 入金 | 最短即日(最短1営業日後とする説明もあり) |
| 必要書類 | 決算書2期分・試算表・売掛債権の証憑 |
マネーフォワード 早期入金は、マネーフォワードの完全子会社マネーフォワードケッサイが運営するサービスです。
旧SHIKIN+の名前で結んだ契約も、規約上は同じサービスの利用として扱われます。
マネーフォワード 早期入金の強みは発注書から使える幅、弱みは書類の多さ
早期入金は、決算書をそろえた法人が発注書の段階や数億円規模で資金化したいときに向きます。
AI仮審査は信用情報を参照せず、記録も残らない点が特徴です。
弱みは法人に限られて書類が多く、入金まで数日かかったという声も目立つ点でしょう。
最新の条件は、マネーフォワード 早期入金の公式サイトから確かめられます。
日本資金支援センターを選ぶべき人のチェックリスト
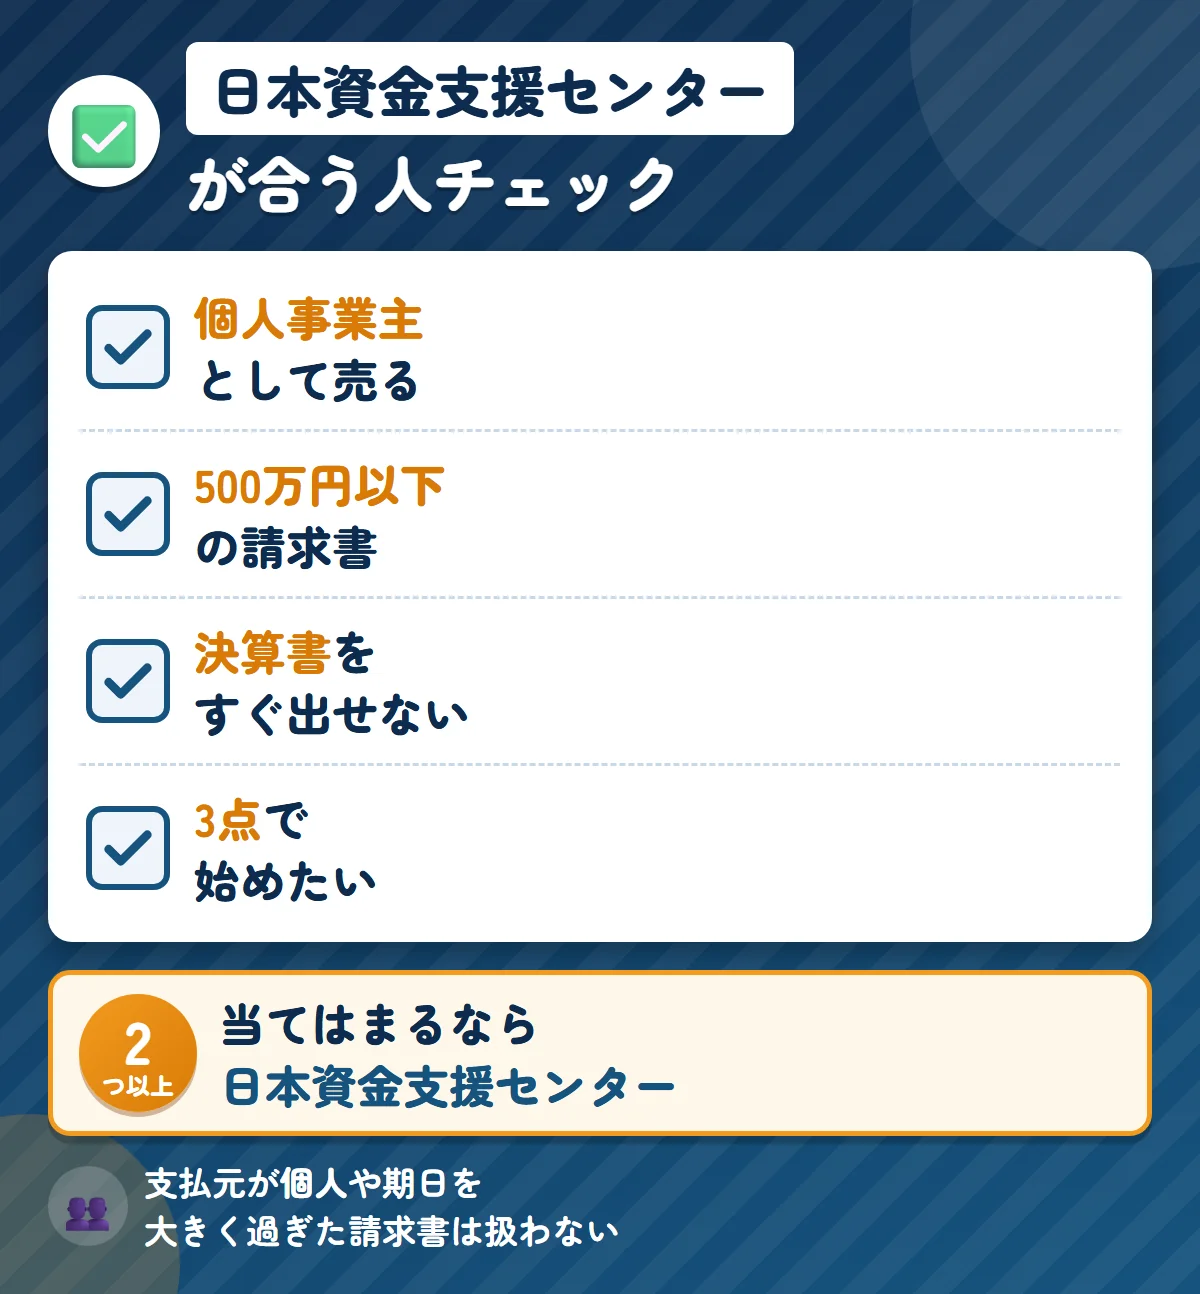
こんな方に向いています
- 個人事業主として請求書を売りたい
- 請求書の額が500万円以下
- 決算書や試算表をすぐには出せない
- 請求書・通帳・本人確認証の3点で始めたい
2つ以上当てはまる方は、日本資金支援センターから見積もりを取りましょう。
支払元が個人の請求書や、期日を大きく過ぎた請求書は扱えない点も覚えておいてください。
マネーフォワード 早期入金を選ぶべき人のチェックリスト
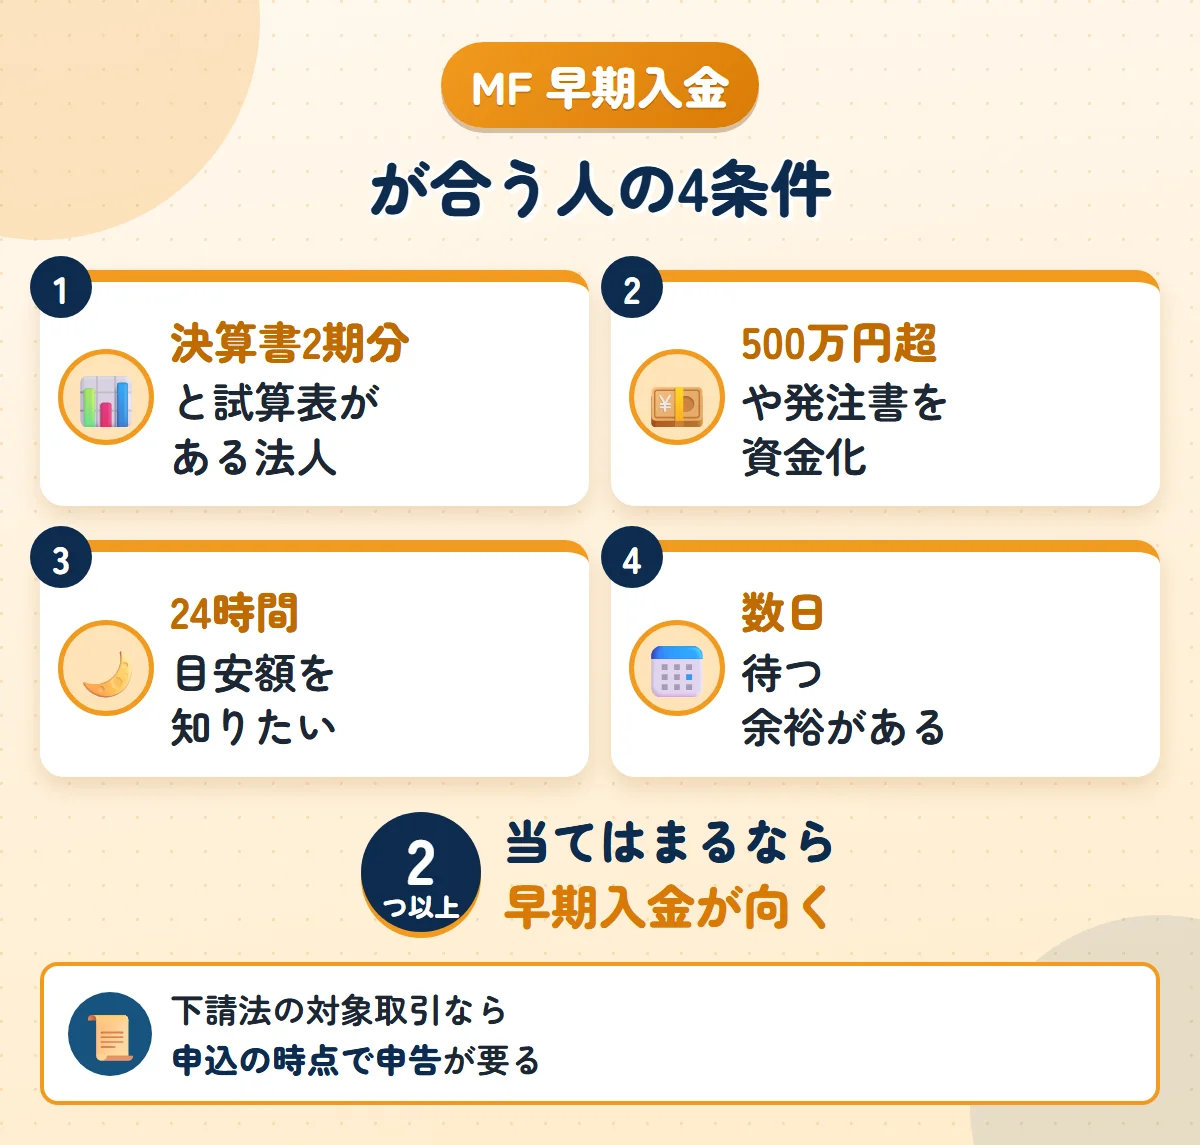
こんな方に向いています
- 法人で、直近2期分の決算書と試算表がある
- 500万円を超える請求書や発注書を資金化したい
- 申込の前に、24時間いつでも目安額を知りたい
- 入金まで数日待つ余裕がある
2つ以上当てはまる法人には、マネーフォワード 早期入金が向いています。
下請法の対象になる取引なら、申込の時点で申告が要る点にも注意してください。
結局、あなたの場合はどちらを選べばいいのか
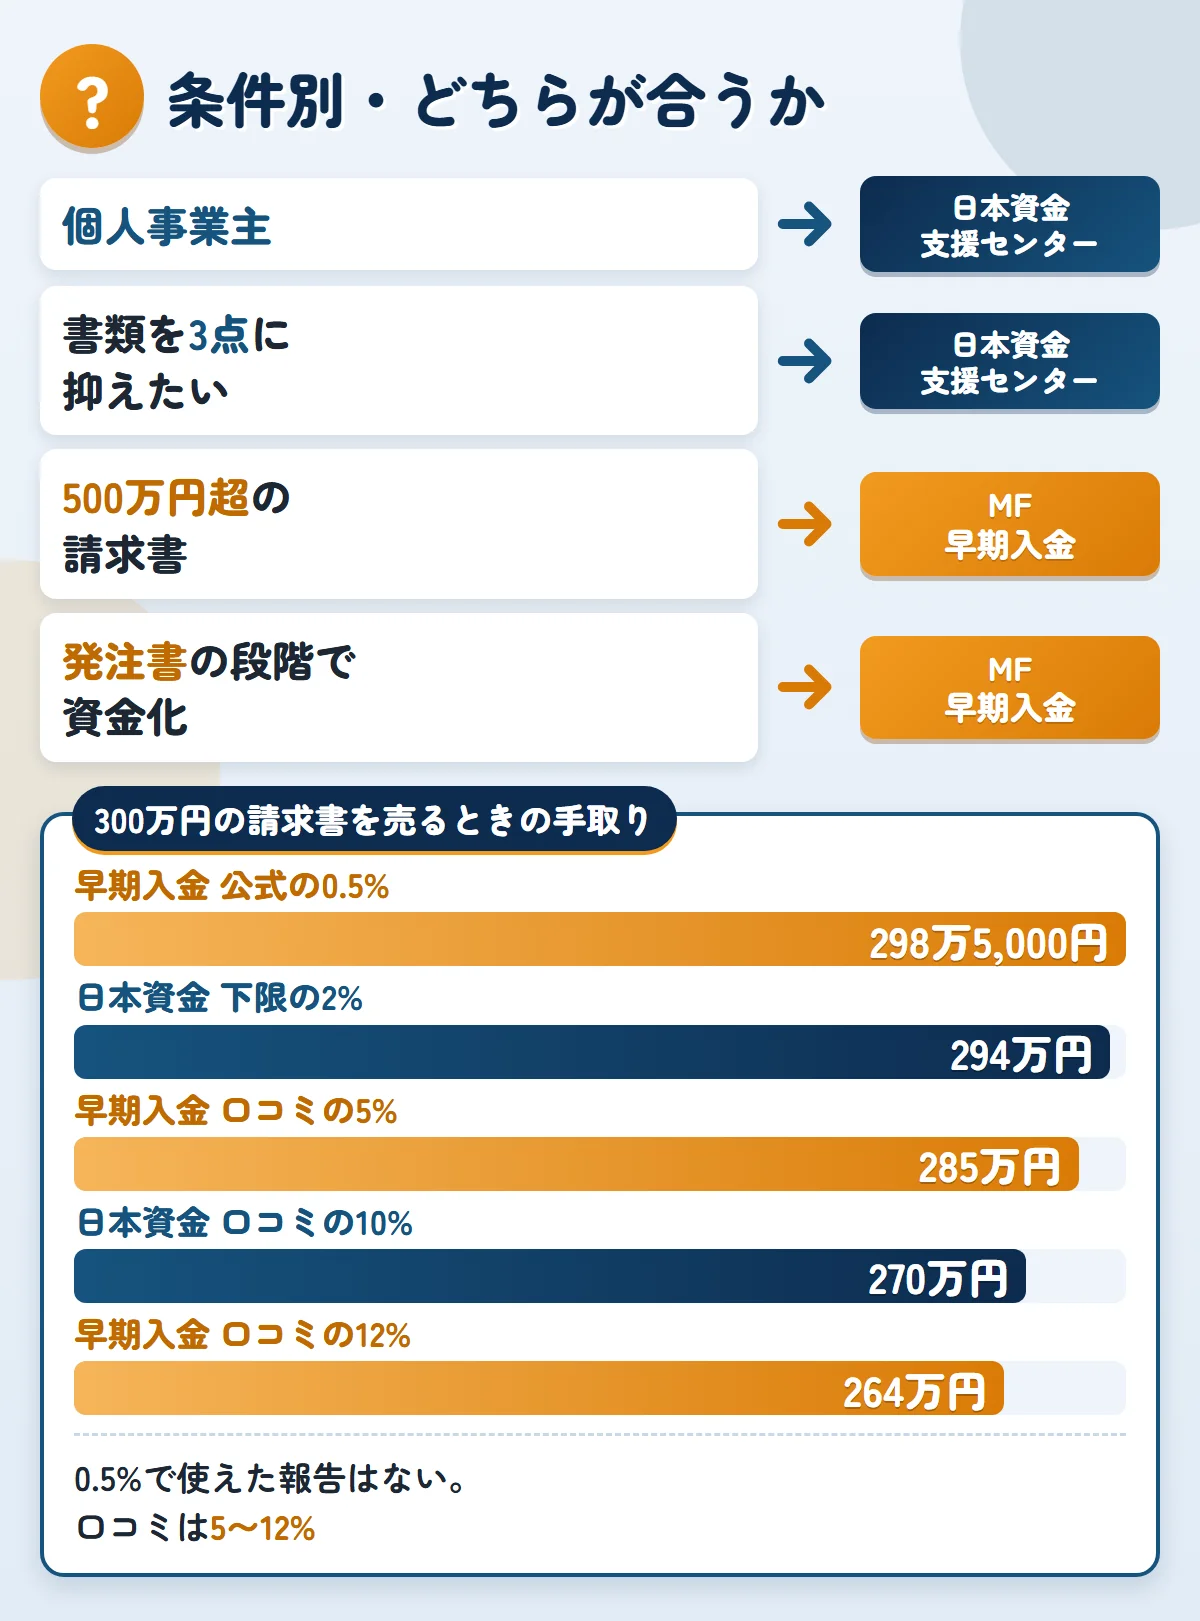
個人事業主や500万円以下ならセンター、決算書を出せる法人なら早期入金です。
ポイント
- 個人事業主は日本資金支援センター
- 500万円を超える請求書は早期入金
- 書類を3点に抑えたいならセンター
- 発注書の段階で資金化したいなら早期入金
たとえば600万円の請求書なら、センターの上限を超えるので早期入金を検討しましょう。
反対に、決算書のない個人事業主が300万円を用意したいなら、選べるのはセンターです。
申込から入金までの流れ
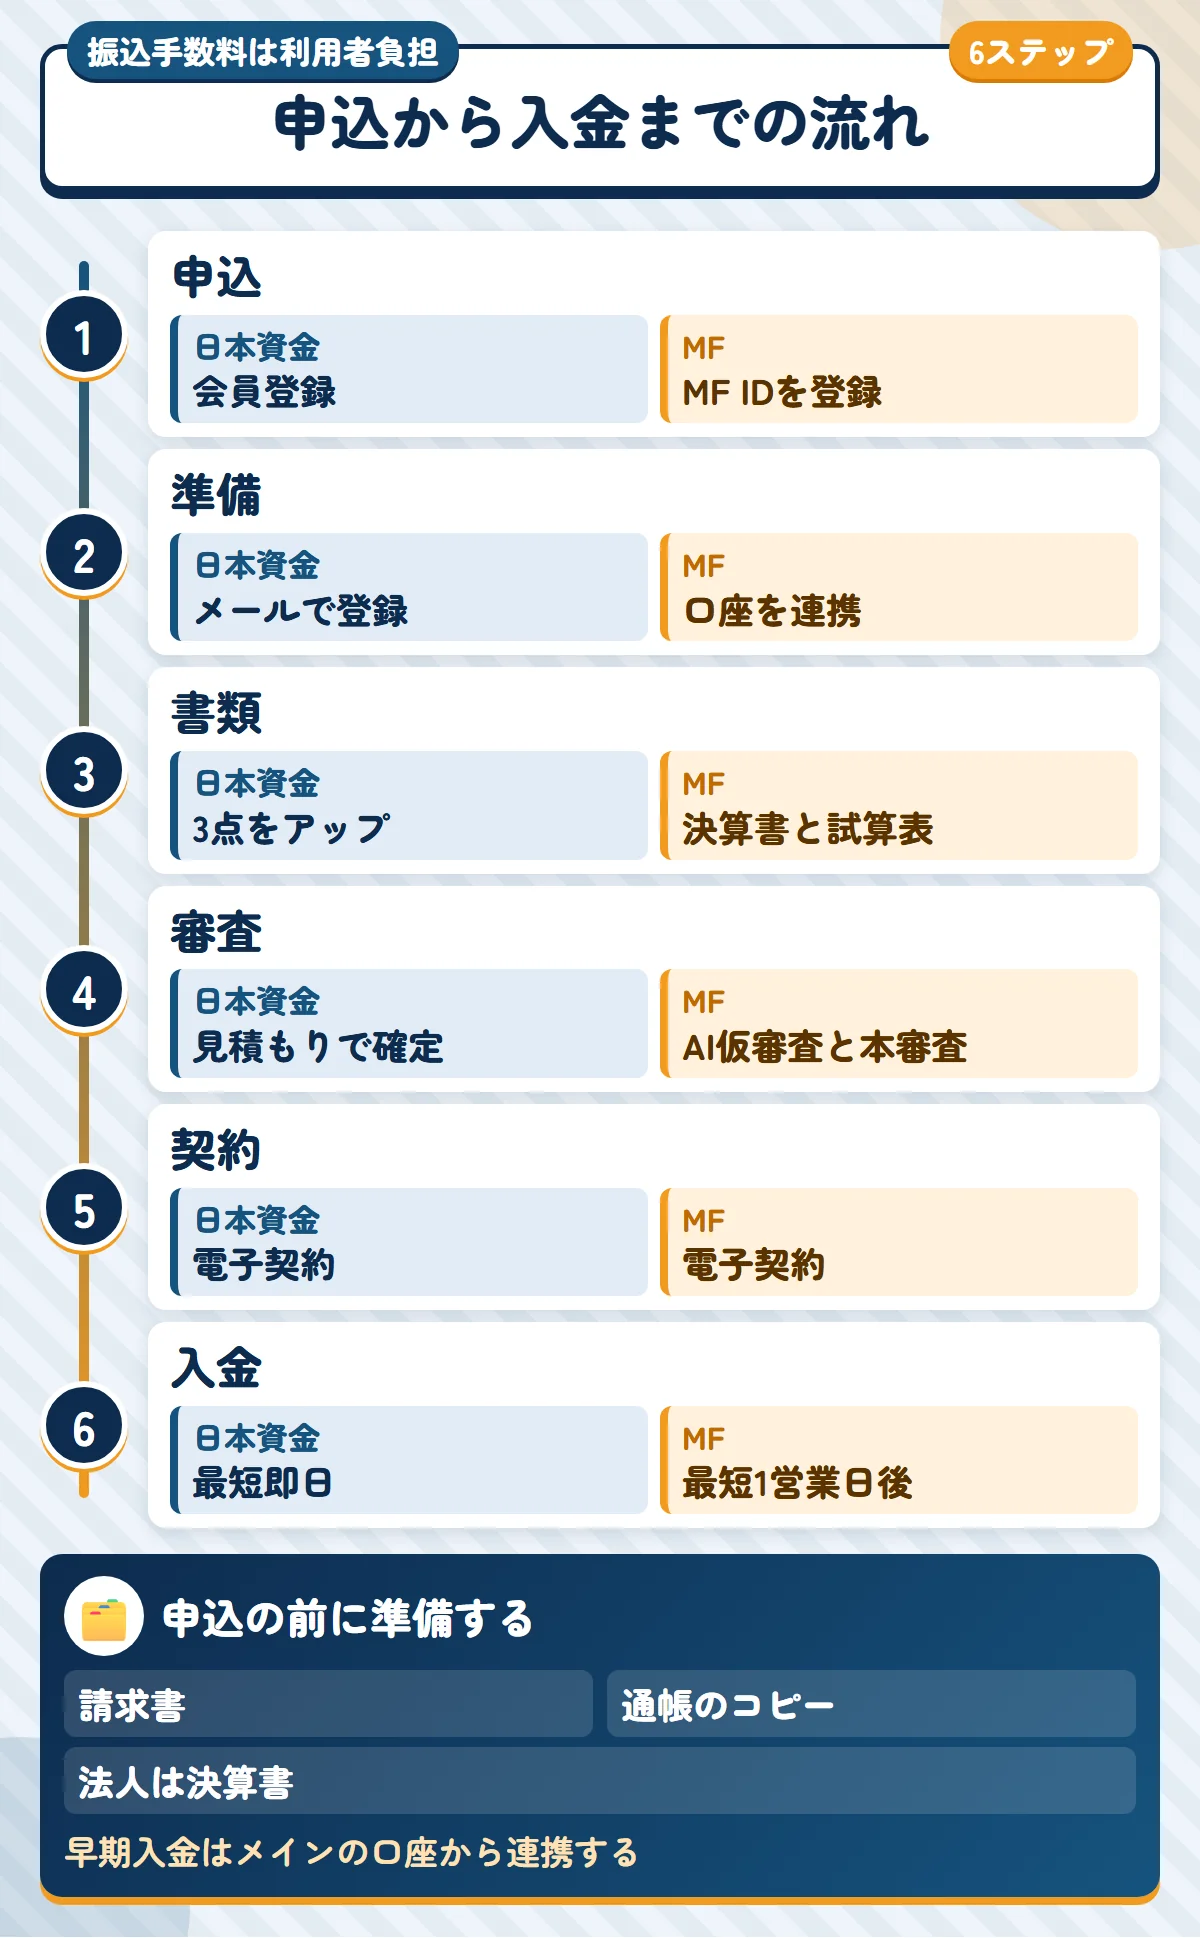
どちらもWebから申し込み、来店せずに契約まで進みます。
登録・申込
センターはメールとパスワードで会員登録します。早期入金はマネーフォワードIDを登録し、口座を連携します。
書類の提出
センターは請求書・通帳のコピー・本人確認証をアップロードします。早期入金は決算書と試算表、証憑を出します。
審査
早期入金はAI仮審査のあと、書類をもとに本審査を行います。センターは見積もり時に料率が決まります。
契約
2社とも電子契約で、来店は要りません。
入金
手数料を差し引いた金額が振り込まれます。振込手数料は利用者の負担です。
取引先からの入金後に送金
取引先から入った代金は、期日までに2社のどちらかへ送金する決まりです。
申込の前に、請求書と通帳のコピー、法人なら決算書が手元にあるかを確かめましょう。
ファクタリングは請求書(売掛債権)の売買で、お金を借りる契約ではありません。実際の料率と入金の時期は、審査の結果を受けて個別に決まります。記事内の数値は各社の公式サイトに基づくもので、利用条件を保証するものではありません。契約の前に、利用規約と見積もりの内容を確認してください。
まとめ
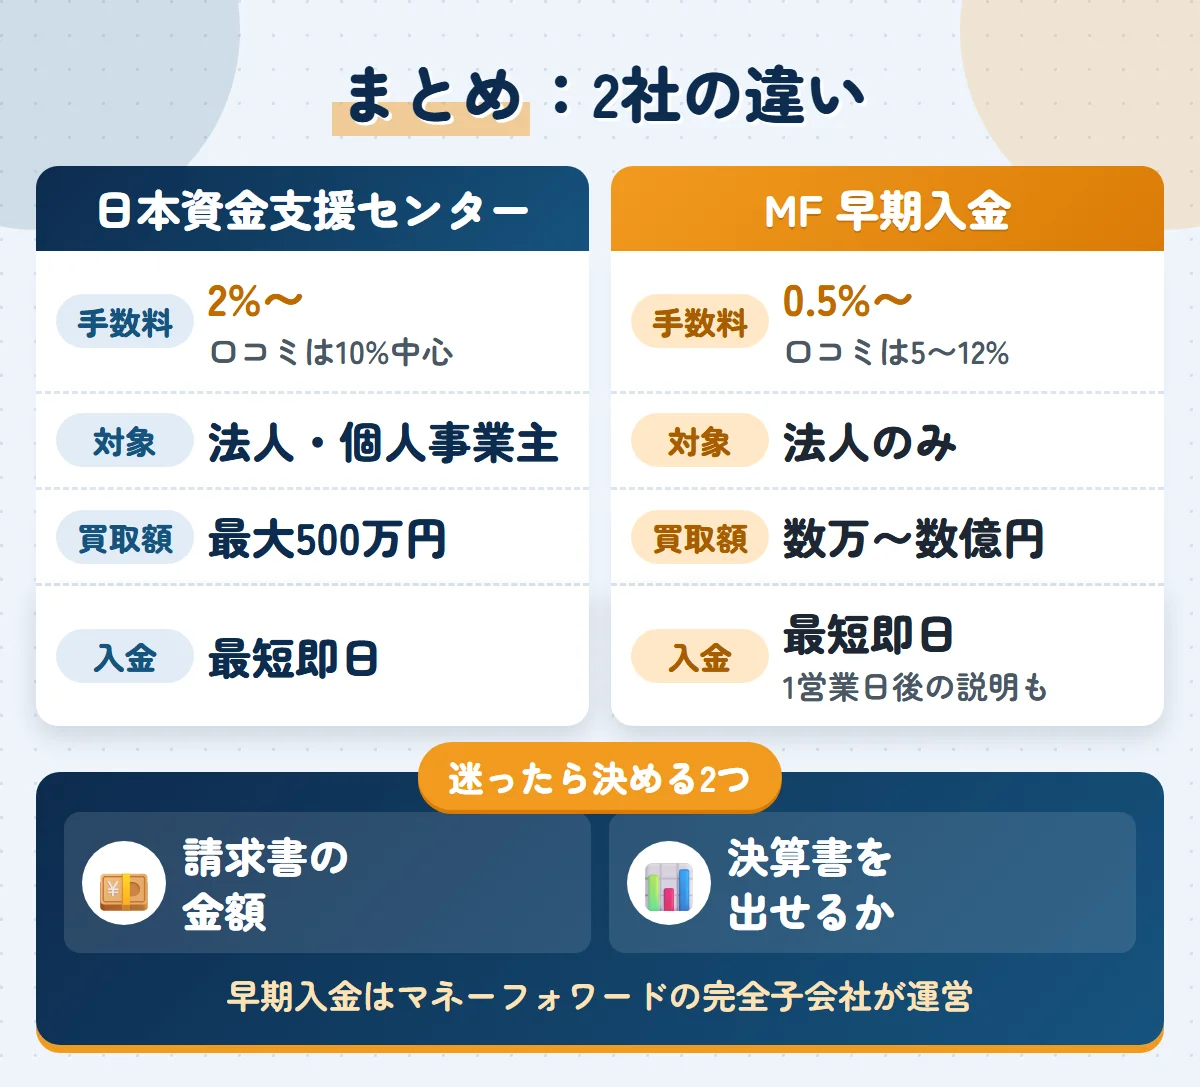
日本資金支援センターとマネーフォワード 早期入金は、使える事業者と金額の幅が違う2つの選択肢です。
- 個人事業主が使えるのは日本資金支援センターだけ
- 500万円を超える請求書や発注書は早期入金
- 公式の下限は早期入金0.5%だが、口コミは早期入金5〜12%、センターは10%が中心
- 2社とも、取引先が倒産しても代金の返還を求めないと規約で定める
まずは自社が法人か個人事業主か、請求書が500万円を超えるかを確かめましょう。
口コミの内容は、ファクログやみん評などの比較メディアに投稿された声の傾向をまとめたものです。
投稿の真偽は確かめられないため、参考情報として読んでください。
申込先に迷ったら比べたい3社
 アクセルファクター |
 QuQuMo |
 株式会社No.1 |
|
|---|---|---|---|
| 手数料 | 2社間1〜12% 3社間0.5〜10.5% |
1%〜(上限は非公開) | 2社間0.5〜15% 3社間0.5〜5% (ページで表記が違う) |
| 入金スピード | 書類送付から最短2時間 | 申込から最速2時間 | 最短即日 (申込ページは最短30分) |
| 買取額 | 最大3億円 | 上限なし | 50万円〜3億円 (FAQは1社5,000万円まで) |
| 取引形態 | 2社間・3社間 | 2社間のみ | 2社間が中心(3社間も可) |
| 必要書類 | 請求書・通帳3か月分・身分証 | 請求書・全口座の明細3か月分・本人確認書類 | 請求書・通帳コピー・発注書・納品書 |
| 面談 | オンライン完結 | 不要(電話の聞き取りあり) | オンライン可 (流れのページは来社か訪問) |
| 債権譲渡登記 | 審査により依頼あり | 不要 | 留保の相談可 |
| 営業時間 | 平日10:00〜18:30 | 電話は平日9:00〜19:00 | 平日9:00〜19:00 |
| 取引先が倒産したら | 買い戻し不要 | 買い戻し不要 | 買い戻し不要 |
| 利用者の声で多い注意点 | 聞き取りが翌週になった例(5ch) | 否決・返事なしの報告(5ch 約25件) | 初回20%超の声(5ch) Zoomで口座画面の確認 |
| 公式サイト | こちら | こちら | こちら |
