日本資金支援センターとネクストワンは、取引先が倒産しても利用者に支払いを求めないことを示している2社です。
ただし手続きの量は大きく違い、ネクストワンは決算書2期分や債権譲渡登記まで求めることがあります。
日本資金支援センターは請求書・通帳・本人確認証の3点で審査が始まり、個人事業主も申込先に選べる会社です。
ネクストワンは法人専門で個人事業主は使えず、日本資金支援センターは500万円までしか買い取りません。
この記事のまとめ
- 2社とも取引先の倒産時に利用者へ支払いを求めない(ネクストワンは全契約ノンリコース)
- 300万円の請求書なら、ネクストワンのFAQの2社間平均5〜10%で15万〜30万円、日本資金支援センターの口コミに多い10%で30万円
- 個人事業主は日本資金支援センターだけ。500万円超や介護報酬・診療報酬はネクストワン
- ネクストワンは債権譲渡登記が原則必須で、流れのページでは面談と決算書2期分などが必要
 日本資金支援センター |
 ネクストワン |
|
|---|---|---|
| 運営会社 | 日本資金支援センター株式会社 | 株式会社ネクストワン(千代田区内神田) |
| 対象 | 法人・個人事業主 | 法人のみ(個人事業主は不可) |
| 取引形態 | 2社間のみ | 2社間・3社間・介護報酬・診療報酬 |
| 手数料 | 2%〜(上限は公式サイトで確認できず) | FAQは2社間平均5〜10%、3社間平均1.5〜4% |
| 買取額 | 最大500万円 | 30万円〜上限なし |
| 入金スピード | 最短即日(平均約4時間は参考値) | 最短即日 |
| 受付 | 24時間受付。電話番号の掲載なし | 平日9:00〜19:00。フリーダイヤルあり |
| 公式サイト | こちら | こちら |
日本資金支援センターとネクストワン比較・どっちがいい
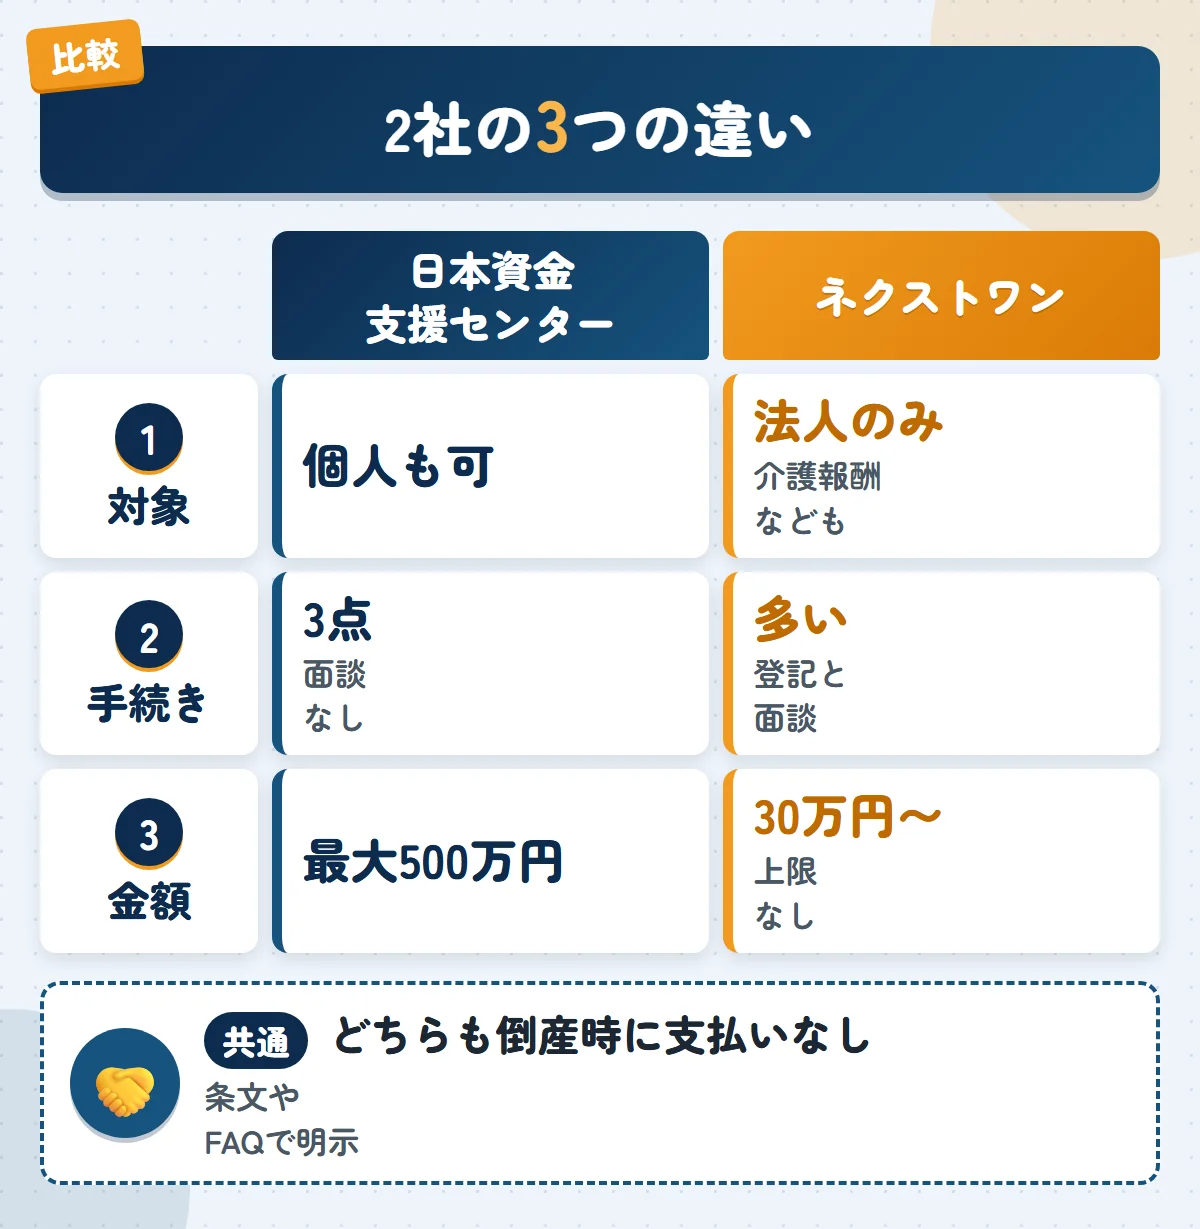
2社とも倒産時の扱いは明確で、差が出るのは対象者、手続きの量、扱える金額です。
日本資金支援センターは日本中小企業金融サポート機構とは別法人で、ネクストワンにも同名の無関係な会社が多くあります。
手数料の比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 公式サイト | 2%〜。上限は確認できず。振込手数料は利用者負担(規約) | FAQは2社間平均5〜10%。公式の契約事例43件は5〜13% |
| 300万円の請求書の場合 | 2%なら6万円、口コミの10%なら30万円 | 5%なら15万円、10%なら30万円、事例の13%なら39万円 |
| 利用者の声 | ファクログ16件中10件が10%(まとまった投稿の可能性) | 料率を書いた独立の声はない。乗り換えで8%下がった声 |
2社間の目安を幅で出しているのはネクストワンで、FAQでは平均5〜10%です。
300万円の請求書なら15万〜30万円が差し引かれる計算で、日本資金支援センターの口コミに多い10%とも重なります。
ただしネクストワンの契約事例43件には11〜13%が7件あり、13%なら39万円です。
3社間の平均もFAQは1.5〜4%、手数料のページは1.5〜7%、同じページの比較表は1.5〜8%と分かれています。
日本資金支援センターの下限は2%ですが、公式に近い料率の報告は3〜4%の3件にとどまりました。
入金スピードの比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 公式サイト | 最短即日 | 最短即日。介護報酬は最短翌日 |
| 公式の事例・参考値 | 平均入金スピード約4時間(参考値) | 事例43件のうち当日5件・翌日10件・2日14件・3日11件 |
| 利用者の声 | 6〜8時間が8件と最多、翌日が3件(ファクログ) | 審査の翌日に入金された声1件。当日の体験談は見当たらない |
時間単位で入金を見込めるのは日本資金支援センターで、口コミでは6〜8時間の申告が最多です。
公式の契約事例43件でも当日は5件だけで、2日が14件と最も多く、3日以内に収まったのは40件でした。
ファクコミには、審査の翌日に入金されたという声が1件あります。
ネクストワンの受付は平日9:00〜19:00で、土日祝は休みです。最短即日のページには「24時間、受付対応」とありますが、メールでの問い合わせのことと思われます。日本資金支援センターは24時間受付で、FAQは土日も対応としていますが、土日に入金まで終わった報告は見当たりません。同じ請求書を2社に売ることはできないため、申込は1社に絞ってください。
必要書類の比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 審査・面談時 | 請求書・通帳のコピー・本人確認証の3点 | 身分証・会社謄本・決算書2期分・請求書・成因資料・通帳など(流れのページ) |
| 契約時 | 法人は登記簿謄本など。会計ソフトの連携を求める場合あり(規約) | 印鑑証明・会社謄本2通・社判と実印。納税証明書はページで時期が異なる |
| 利用者の声 | 3点のみで迷わないという声。追加書類の例1件 | 体験談は見当たらない(事例の記述は運営側の掲載) |
書類の量で大きく差がつき、日本資金支援センターは3点、ネクストワンは決算書2期分や成因資料まで求めます。
ネクストワンのFAQは請求書と通帳があれば大丈夫と簡略に答えており、ページごとに案内が違う状態です。
契約時には印鑑証明や会社謄本2通、社判と実印も要り、印鑑証明は売掛先の件数で枚数が変わります。
納税証明書は、流れのページでは面談時、必要書類のページでは契約時の書類に入っている点も食い違いの1つです。
対象と審査の比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 対象 | 法人・個人事業主。設立年数は問わない | 法人のみ。個人事業主・風俗業は不可。開業まもない法人は可 |
| 審査 | 売掛先の信用力と請求書の確実性を重視 | 書類提出から約1時間で審査。担保・保証人・代表者保証は不要 |
| 利用者の声 | 14社に断られた人の否決先の1つ(5ch1件) | 起業1年で他社に断られたが調達できた声 |
個人事業主が使えるのは日本資金支援センターだけで、ネクストワンはFAQで法人専門としています。
ネクストワンは社歴が短い法人や、赤字決算・債務超過・税金滞納の会社も対象に含める方針です。
日本資金支援センターもFAQは滞納を状況により可としますが、規約では滞納がないことを表明させています。
ネクストワンは未回収や回収が遅れている債権を買い取らず、支払サイトは60日までが対象です。
注意ポイント
- 個人事業主は、ネクストワンを利用できない
- 500万円を超える請求書は、日本資金支援センターでは扱えない
- 支払サイトが60日を超える売掛金は、ネクストワンの対象外
- ネクストワンは契約後の途中解約や利用停止ができない
面談と契約方法の比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 公式サイト | 電話番号の掲載なし。Webフォーム・会員登録・メール | フリーダイヤル0120-02-7557。受付は平日9:00〜19:00 |
| 契約の方法 | 電子契約。面談・来店・郵送は不要 | 面談・郵送・クラウドサイン。流れのページは来店か訪問で1時間程度の面談 |
| 利用者の声 | 来店不要で仕事を休まずに済んだ声(ファクログ) | 対面で説明を受けた声、Zoom面談に応じてもらった声、面談で時間がかかった声 |
面談なしで契約まで進むのは、Webの画面で完結する日本資金支援センターです。
ネクストワンは流れのページで来店か訪問による1時間程度の面談を置く一方、別のページは面談不要としています。
口コミでも、オンラインで済んだ声と、面談があって時間がかかった声の両方が見られました。
相談相手を求める方には、元銀行員やノンバンク出身のスタッフが対応するネクストワンが向いています。
取引先への連絡・登記・倒産した場合
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 取引先への通知 | 通知は不要。期日に払われない場合などは同社が通知でき、費用は利用者負担 | 2社間は通知・連絡なし。3社間は通知が必須 |
| 債権譲渡登記 | 法人は同社の要請があれば登記する(規約) | 原則必須。同社指定の司法書士に依頼。費用の負担は確認できず |
| 取引先が倒産した場合 | 同社が負担し、利用者は責任を負わない(規約) | 全契約ノンリコースで、利用者は支払わなくてよい |
取引先が倒産した場合、2社とも利用者に支払いを求めないことを公式に示しています。
ネクストワンは全契約がノンリコースで、その分売掛先の信用が低いと買い取れない場合もあるという立場です。
債権譲渡登記はネクストワンが原則必須で、日本資金支援センターも法人なら求められれば登記に応じる決まりがあります。
ネクストワンの登記は同社指定の司法書士に頼み、費用を誰がいくら負担するかは公式サイトで確認できません。
売掛先の支払いが遅れそうだと分かったら、期日より前にファクタリング会社へ相談してください。日本資金支援センターの規約では、期日までに代金を送らないと年14.6%の遅延損害金がかかり、売掛先への通知の費用も利用者の負担です。
運営会社の比較
| 日本資金支援センター |
ネクストワン |
|
|---|---|---|
| 運営 | 日本資金支援センター株式会社(代表 笹谷 侑矢) | 株式会社ネクストワン(代表取締役 福田文生) |
| 設立・資本金 | 2026年3月に法人番号指定。資本金500万円 | 設立年は確認できず。資本金1,000万円 |
| 所在地・注意点 | 新宿区西新宿。電話番号の掲載なし | 千代田区内神田(神田駅から徒歩3分)。同社名を騙るFAX広告に注意喚起 |
資本金はネクストワンが1,000万円、日本資金支援センターが500万円です。
ネクストワンは、同社の名前を無断で使ったFAX広告が出回っているとトップで注意を呼びかけています。
そのFAX広告の住所や電話は正式なものと違い、同社はFAXでの営業も貸金業もしていないという表明です。
ネクストワンを探すときは、千代田区内神田の所在地とnext1-one.jpのドメインで見分けてください。
日本資金支援センターは2026年3月に法人番号が指定された新しい会社で、件数の実績はまだ確認できません。
日本資金支援センターについて
| 運営会社 | 日本資金支援センター株式会社 |
|---|---|
| 対象 | 法人・個人事業主 |
| 手数料 | 2%〜 |
| 買取額 | 最大500万円 |
| 必要書類 | 請求書・通帳・本人確認証の3点 |
| 取引先が倒産した場合 | 利用者は責任を負わない(規約) |
日本資金支援センターは、個人事業主も含めて少ない書類で申し込める、2社間専用のファクタリングです。
契約は電子契約で、法人には要請があれば債権譲渡登記に応じる義務が規約で課されます。
日本資金支援センターの強みは書類の少なさ、弱みは500万円の上限
個人事業主の方や、書類を3点に抑えて請求書を売りたい方に向きます。
売掛先が倒産しても同社が負担すると規約で定め、Lecto株式会社の保証も付く会社です。
弱みは500万円を超える請求書や3社間に対応しないことと、電話で相談できないことにあります。
契約前に、日本資金支援センターの公式サイトで規約を読んでください。
ネクストワンについて
| 運営会社 | 株式会社ネクストワン |
|---|---|
| 対象 | 法人のみ |
| 取引形態 | 2社間・3社間・介護報酬・診療報酬 |
| 手数料 | 2社間平均5〜10%(FAQ) |
| 買取額 | 30万円〜上限なし |
| 取引先が倒産した場合 | 支払い不要(全契約ノンリコース) |
ネクストワンは、経営コンサルタント出身の会社が運営する法人専門のファクタリングです。
介護報酬は障害者総合支援法や児童福祉法の給付にも対応し、診療報酬は1.5%からとしています。
ネクストワンの強みは金額の幅と報酬債権、弱みは手続きの多さ
500万円を超える請求書を持つ法人や、介護・医療の報酬を早めに現金にしたい事業者に合います。
他社からの乗り換えキャンペーンでは、手数料が平均約10%安くなるという触れ込みです。
弱みは債権譲渡登記が原則必須で、面談や決算書2期分などの準備が要り、個人事業主は使えないことにあります。
条件は、ネクストワンの公式サイトで確認してください。
日本資金支援センターを選ぶべき人のチェックリスト
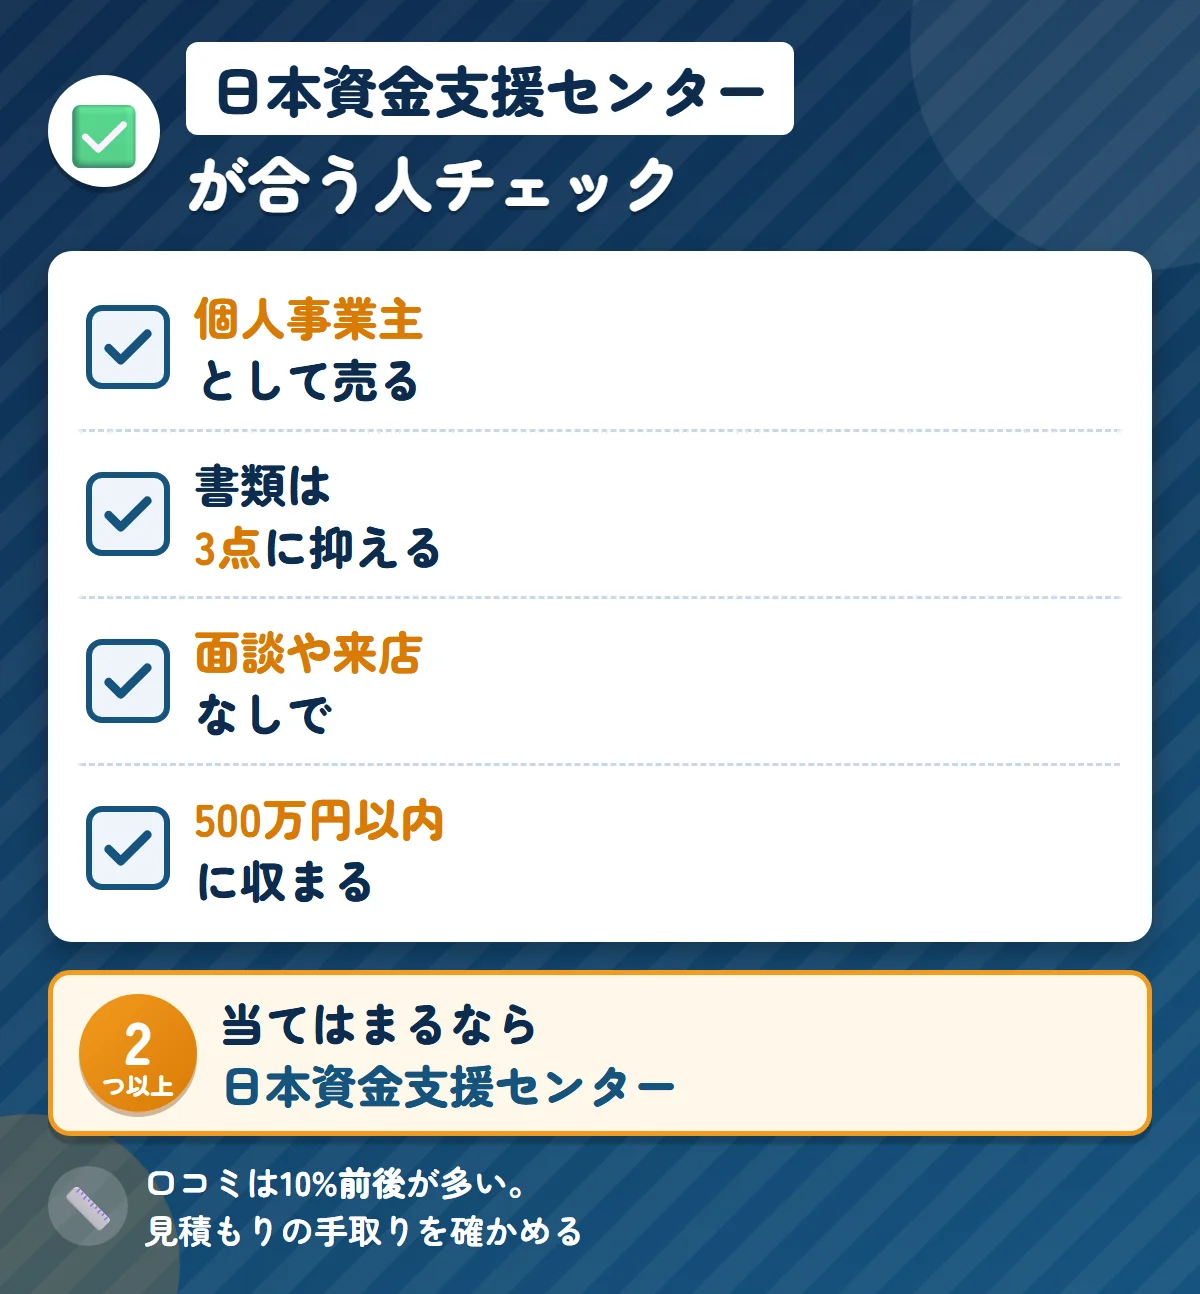
こんな方に向いています
- 個人事業主として請求書を売りたい
- 書類は3点に抑えたい
- 面談や来店をせずにWebで済ませたい
- 請求書は500万円以内に収まる
2つ以上当てはまる方には、日本資金支援センターのほうが手続きの負担が少なく済みます。
ただし口コミの料率は10%前後が多いため、見積もりの手取り額を確かめてから契約してください。
ネクストワンを選ぶべき人のチェックリスト
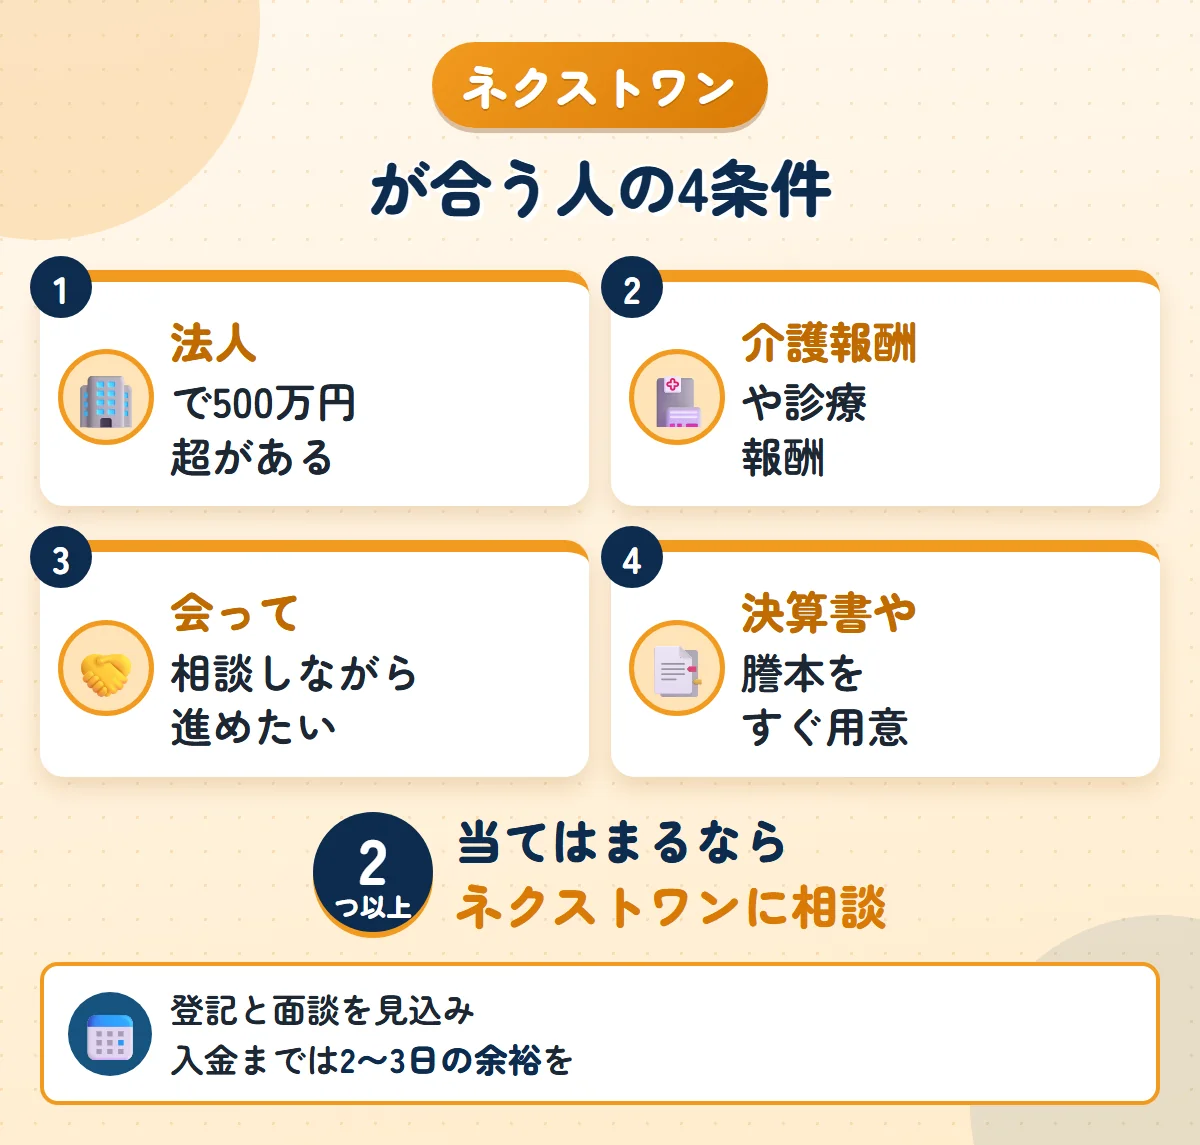
こんな方に向いています
- 法人で、500万円を超える請求書がある
- 介護報酬や診療報酬を売りたい
- 担当者と会って相談しながら進めたい
- 決算書や謄本をすぐに用意できる
2つ以上当てはまる法人は、ネクストワンに相談してみる価値があります。
登記と面談の日程を見込み、入金までは2〜3日の余裕を持たせてください。
結局、あなたの場合はどちらを選べばいいのか
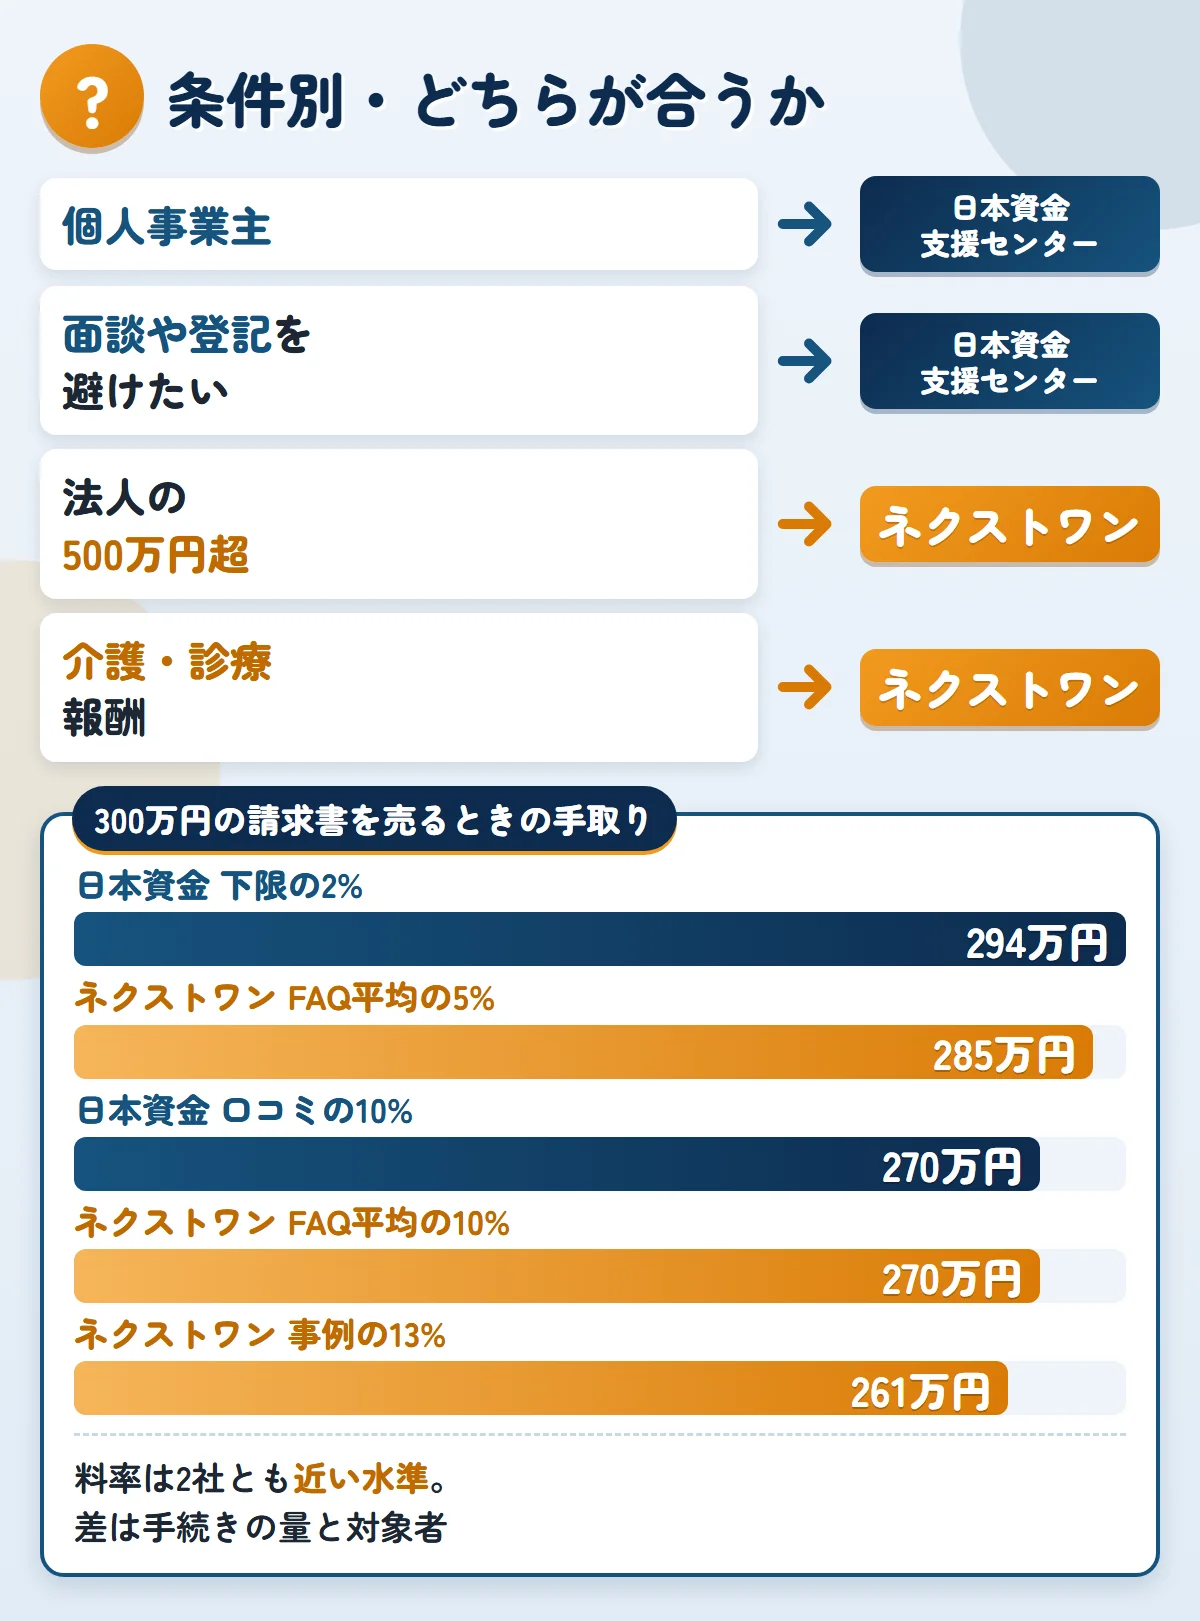
個人事業主や書類を減らしたい方は日本資金支援センター、500万円超や報酬債権の法人はネクストワンです。
ポイント
- 個人事業主は日本資金支援センター
- 500万円を超える請求書の法人はネクストワン
- 介護報酬・診療報酬ならネクストワン
- 面談や登記の手間を避けたいなら日本資金支援センター
どちらも倒産時に支払いを求めないため、差は手続きの量と対象者で決まります。
300万円の請求書なら、ネクストワンのFAQの平均でも15万〜30万円で、料率は2社とも近い水準です。
申込から入金までの流れ
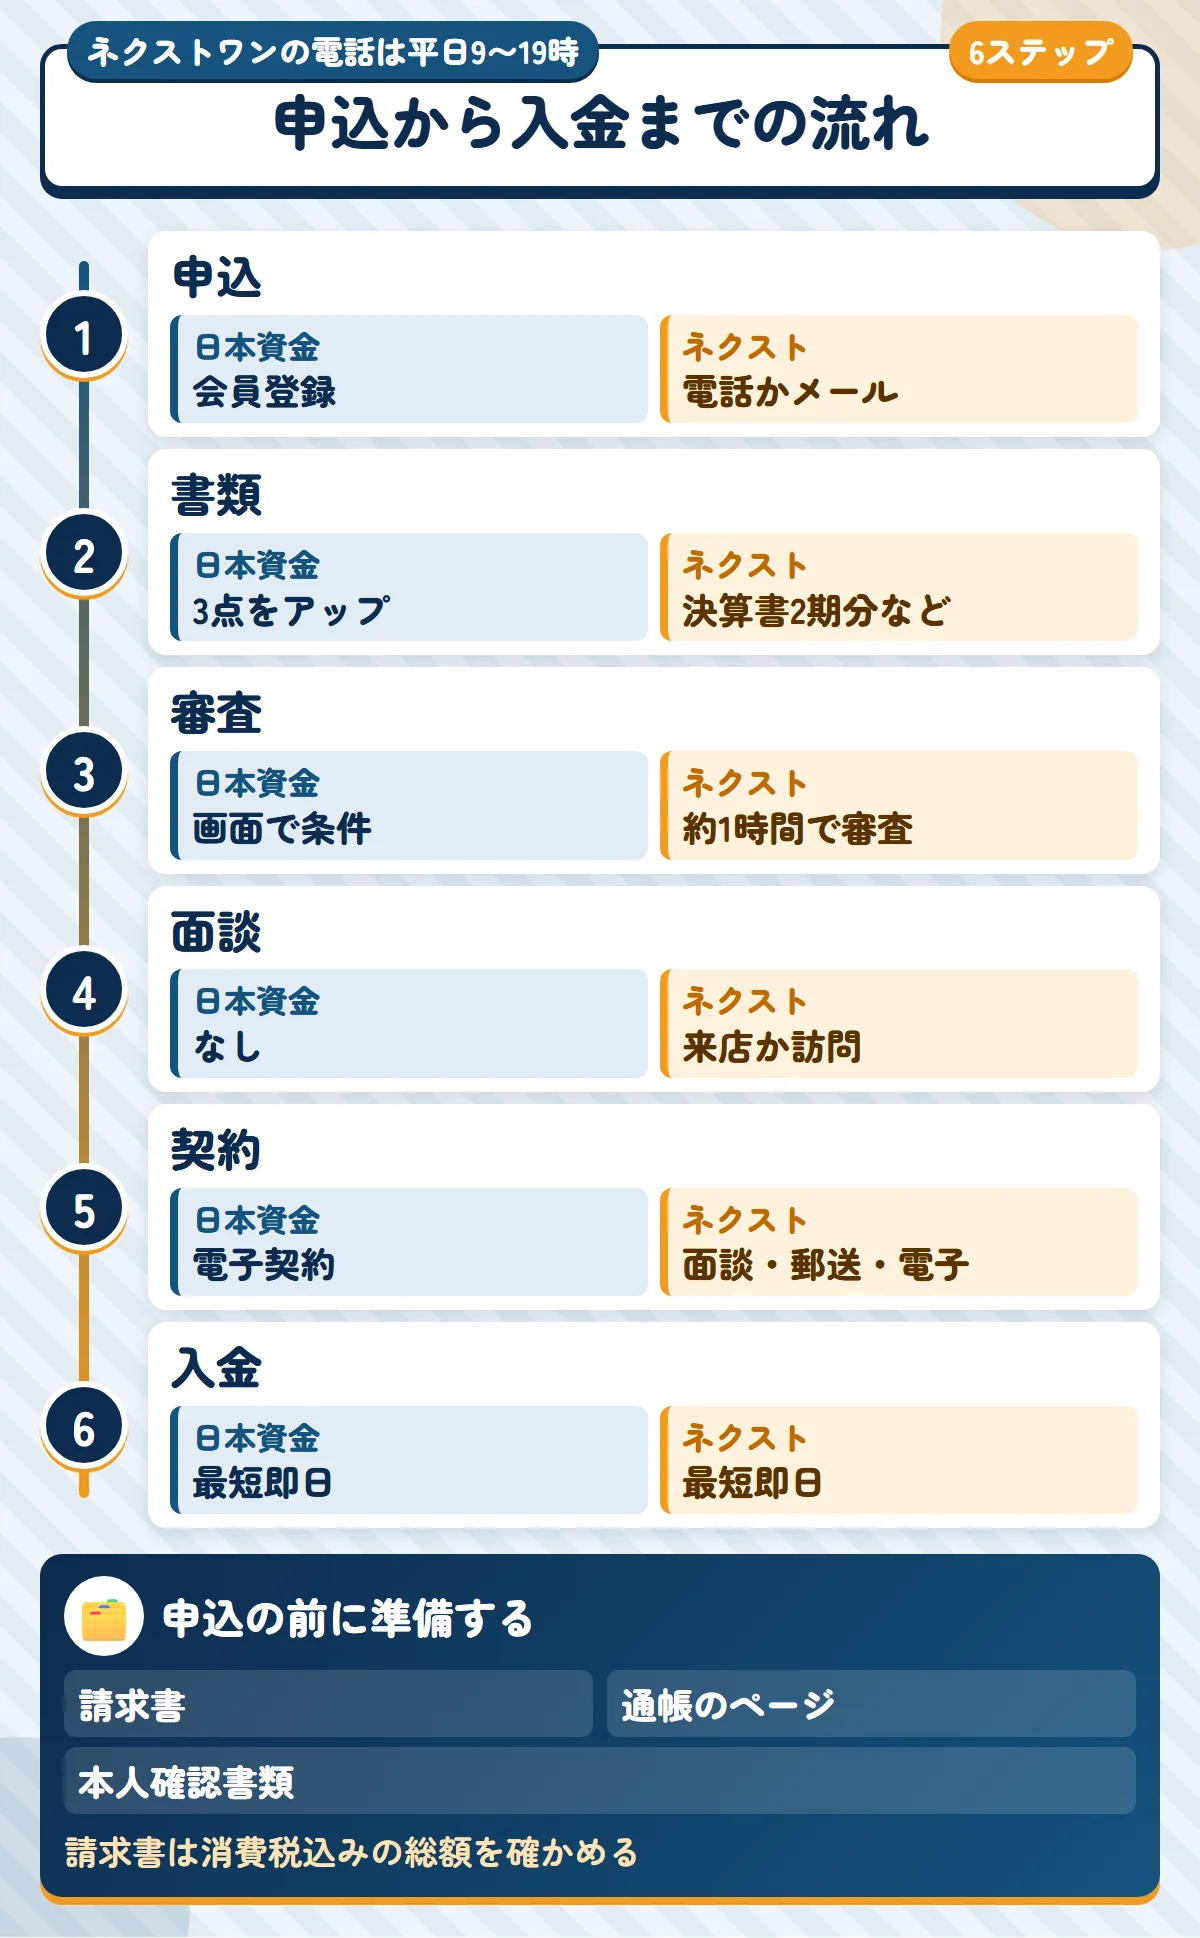
ネクストワンはフリーダイヤルかメール、日本資金支援センターはWebの会員登録から申し込む流れです。
申込
ネクストワンの電話受付は平日9:00〜19:00です。日本資金支援センターはメールとパスワードで会員登録します。
書類の提出
日本資金支援センターは3点をアップロードします。ネクストワンは決算書2期分や成因資料なども出します。
審査・面談
ネクストワンは書類提出から約1時間で審査し、来店か訪問で面談します。日本資金支援センターは面談なしで条件が示されます。
契約・登記
ネクストワンは面談・郵送・クラウドサインから選べ、登記は指定の司法書士に頼みます。日本資金支援センターは電子契約です。
入金
手数料を差し引いた額が振り込まれます。
取引先からの入金後に送金
2社間では、売掛先から受け取った代金を期日までにファクタリング会社へ送ります。
ネクストワンの3社間では売掛先への通知が必須で、留保金が発生する場合もあります。
ファクタリングは請求書(売掛債権)の売買で、お金を借りる契約ではありません。手数料や入金までの時間は、審査の結果によって変わります。記事内の数値は各社の公式サイトに基づくもので、利用条件を保証するものではありません。契約の前に、利用規約と見積もりの内容を確認してください。
まとめ
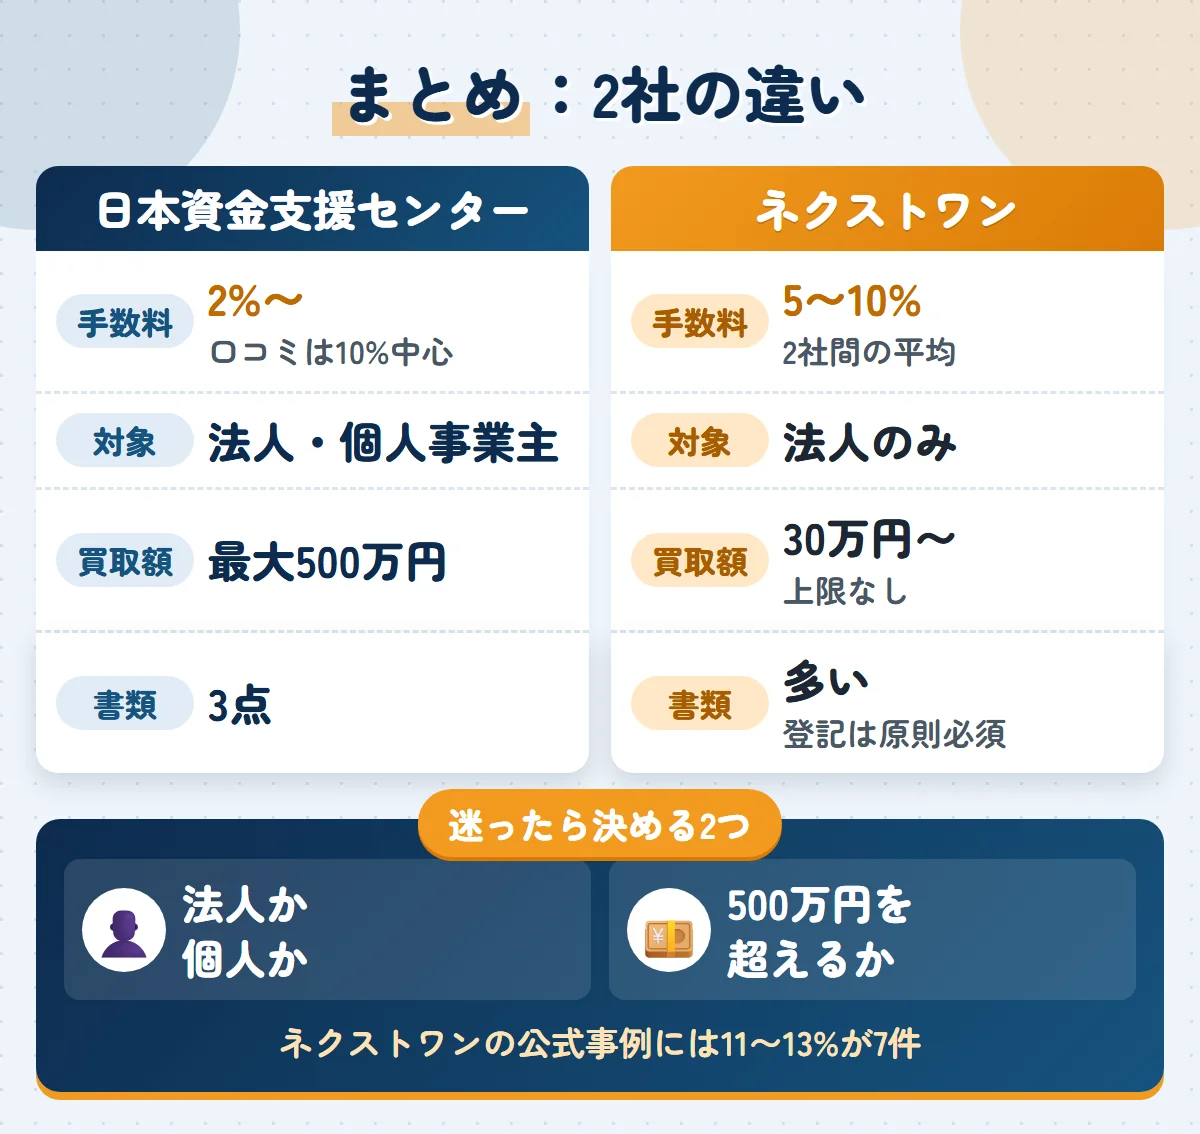
日本資金支援センターとネクストワンは、倒産時の扱いは近いものの、対象者と手続きの量がはっきり違います。
- 2社とも、取引先の倒産時に利用者へ支払いを求めない
- 個人事業主は日本資金支援センター、法人の500万円超はネクストワン
- ネクストワンは登記が原則必須で、決算書2期分や面談も想定
- 口コミは2社とも少なく、ネクストワンの公式事例には11〜13%が7件
まずは自分が法人か個人事業主か、請求書の金額はいくらかを確かめてから申込先を選びましょう。
口コミは比較メディアに投稿された声を要約したもので、2社とも件数は少なく、5chにネクストワンの投稿はありませんでした。
どの声も真偽は確かめられないので、判断の材料の1つにとどめてください。
